D2Cはオワコンなのか?決算と統計で見る、撤退と成長を分けた3つの違い
「D2Cはオワコン」「D2Cは終わった」。ここ数年、こうした言葉を見かけるようになりました。米国では2022年ごろから「D2Cは死んだ」と伝える記事が出はじめ、2026年6月には、D2Cの代表格とされた靴ブランドのAllbirdsが事業を売却しました。では、メーカーが自分で売るという商売そのものが、成り立たなくなったのでしょうか。
この記事では、日米の統計と上場企業の決算をもとに、縮んだブランドと伸びたブランドの違いを整理し、EC・D2Cの事業者が見直せる点をまとめます。数字で確かめられた事実と、LOT編集部の読みは分けて書きます。
結論:D2Cは終わっていない。行き詰まったのは「広告で集めて、自社ECだけで売る」型
D2Cはオワコンではありません。日本の物販のEC市場は2025年も伸びており、D2Cから始まって売上を伸ばし続けている上場企業もあります。編集部は、行き詰まったのは「ネット広告で新しいお客様を集め、自社のECサイトだけで売る」という型だと見ています。
決算を並べると、伸びている会社には3つの傾向が見られます。売り場を自社ECに限っていないこと、広告にかけたお金を回収する道筋があること、1つの商品・1つのブランドに頼っていないことです。「D2Cかどうか」ではなく、この3点が明暗を分けたと考えられます。
市場の数字:ECは伸びている。それより速く、広告の出稿が増えた
まず、土台になる数字を並べます。日本には「D2C」だけを切り出した公的な統計はないため、物販のEC全体と広告の数字で見ます。
項目 | 数字 | 調査・時期・対象 |
|---|---|---|
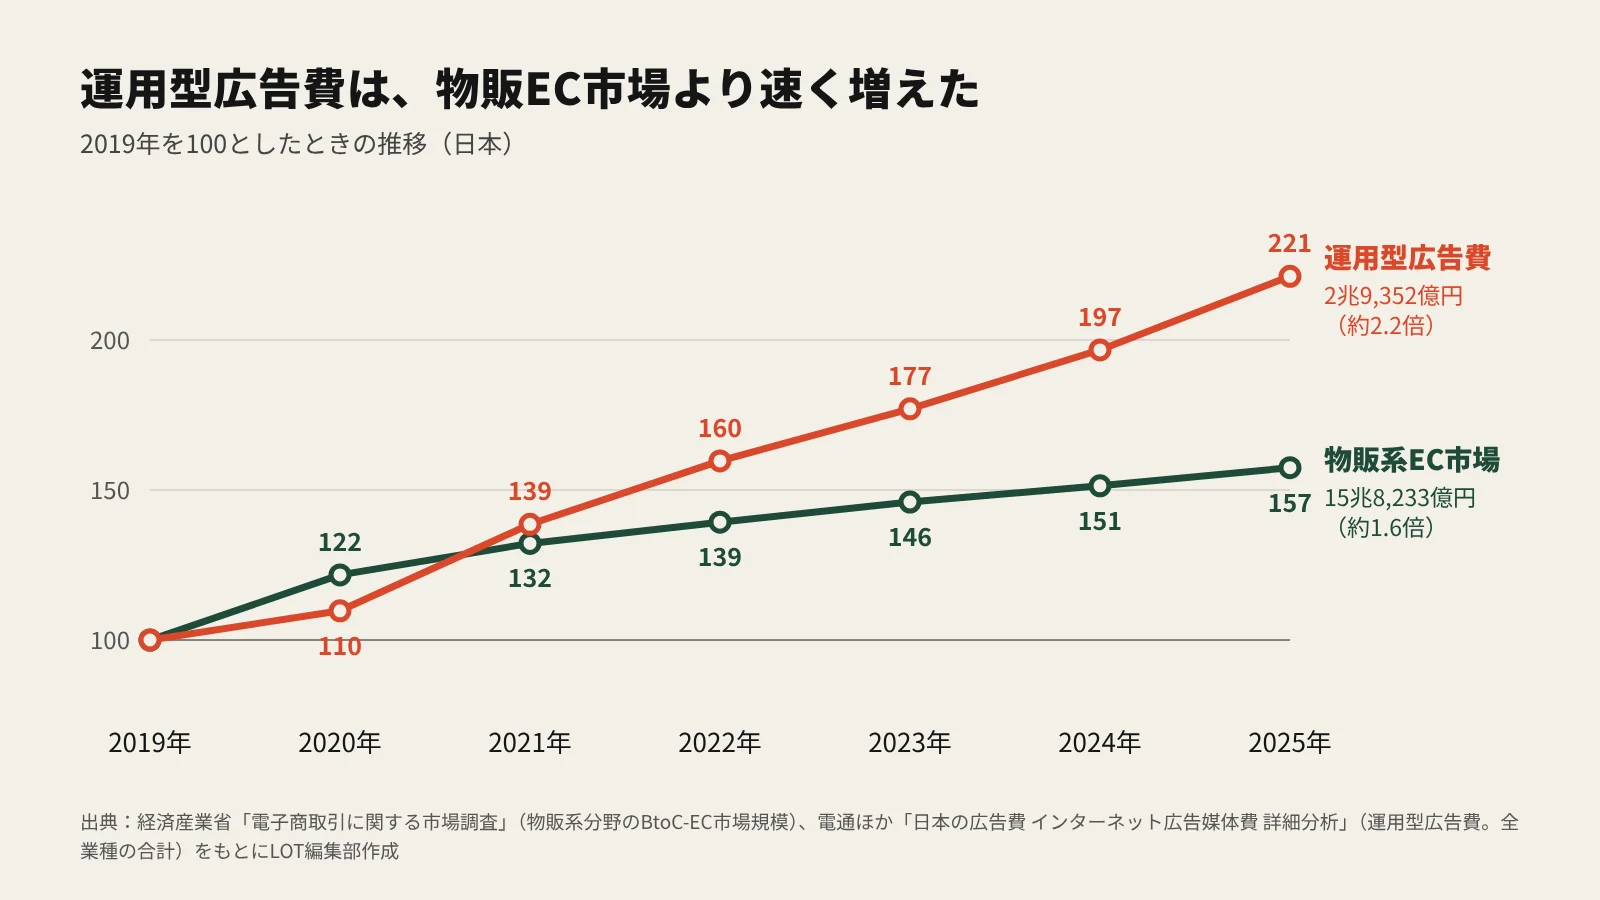
日本の物販系EC市場 | 2019年 10兆515億円 → 2025年 15兆8,233億円(約1.6倍)。EC化率は6.76% → 9.80% | 経済産業省「電子商取引に関する市場調査」(令和7年度版は2026年10月21日公表)。物販系分野のBtoC-EC |
物販系EC市場の伸び率 | 2020年 21.71%増 → 2025年 3.97%増 | 同上 |
日本の運用型広告費 | 2019年 1兆3,267億円 → 2025年 2兆9,352億円(約2.2倍) | 電通ほか「日本の広告費 インターネット広告媒体費 詳細分析」(2025年版は2026年3月5日公表)。全業種の合計 |
Metaの広告1件あたりの平均単価(前年比) | 2021年 24%上昇、2022年 16%低下、2023年 9%低下、2024年 10%上昇、2025年 9%上昇 | Meta Platforms の通期決算発表と年次報告書。全世界の平均 |
米国の小売に占めるECの比率 | 2020年4〜6月 16.3% → 2026年4〜6月 17.1% | 米国商務省センサス局「Quarterly Retail E-Commerce Sales」(季節調整済み、2026年8月18日公表分まで) |
無店舗小売業の倒産(日本) | 2024年 169件(前年比45.6%増) | 東京商工リサーチ(2025年2月25日公表)。通信販売・訪問販売、自動販売機による小売などを含む区分 |
物販のEC市場は6年で約1.6倍になりました。ただし伸び率は、2020年の21.71%増から2025年は3.97%増まで落ち着いています。一方、検索広告やSNS広告などの運用型広告費は、同じ6年で約2.2倍になりました。この広告費は全業種の合計で、ECだけの数字ではありませんが、同じ広告枠を取り合う出稿が、市場の伸びより速く増えたことは読み取れます。
経済産業省の調査の詳しい内容は、2025年のEC市場調査の解説にまとめています。
「広告の単価が上がり続けている」とは言い切れない
D2Cが苦しくなった理由として、よく「広告費の高騰」が挙げられます。ところが、Metaが決算で公表している広告1件あたりの平均単価は、2022年と2023年に前年より下がっています。上がったのは2021年と、2024年以降です。全世界の平均なので日本のEC事業者が払う単価とは一致しませんが、「単価が一直線に上がった」とは言えません。
では何が変わったのでしょうか。1つは計測です。2021年4月、AppleはiOS 14.5で、アプリが利用者を追跡する前に許可を求める仕組み(ATT)を始めました。Metaは2022年2月の決算説明会で、iOSの変更による2022年の影響を「100億ドル規模」と述べています。編集部の見立てでは、D2Cを苦しめたのは単価そのものよりも、出稿する会社が増えたことと、広告の効果を細かく測って狙う精度が落ちたことです。同じ1件の注文を得るのに必要な広告費(CPA・CPO)は、単価が下がった年でも上がりえます。
なお、日本の広告のクリック単価や獲得単価について、第三者が毎年まとめた公開データは、編集部が調べた範囲では見つかりませんでした。「高騰」を示す材料は、広告代理店の自社データや事業者へのアンケートが中心です。
海外で起きたこと:ECのまま止まった会社と、店舗で伸びた会社
米国では、D2Cの代表格とされた2社が対照的な道をたどりました。どちらも2021年に上場しています。
Warby Parker(メガネ) | Allbirds(靴) | |
|---|---|---|
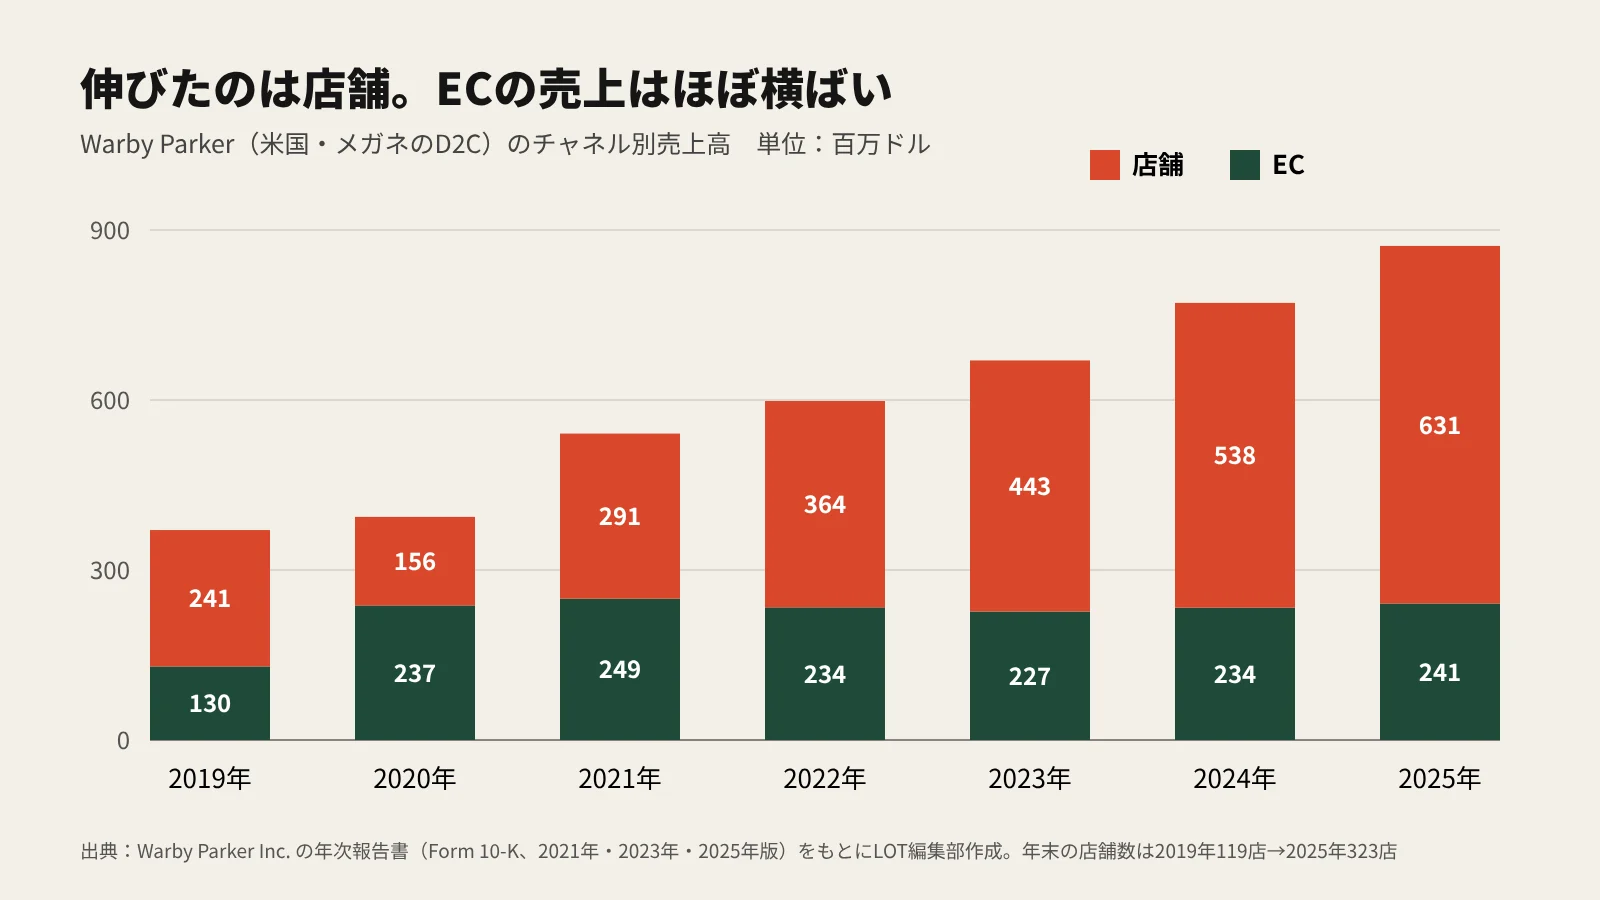
売上高 | 2021年 5億4,080万ドル → 2025年 8億7,191万ドル | 2022年 2億9,777万ドル(最高)→ 2025年 1億5,247万ドル |
最終損益 | 2025年に通期で初の黒字(164万ドル) | 2025年は7,728万ドルの赤字 |
店舗数(年末) | 2021年 161店 → 2025年 323店 | 2023年 60店 → 2025年 23店 |
その後 | 2026年7〜9月期も売上は前年比10.4%増。店舗は364店 | 2026年6月9日にブランドなどの資産を売却。会社は社名を変え、別の事業に移った |
Warby Parkerの年次報告書でチャネル別の売上を見ると、ECの売上は2021年の約2億4,900万ドルから2025年の約2億4,100万ドルまで、ほぼ横ばいです。伸びた分はすべて店舗で、店舗の売上は同じ期間に約2.2倍になりました。売上に占める店舗の比率は、2025年で72.4%です。
Allbirdsは2023年以降、各国での直販を販売代理店に切り替え、店舗を閉じていきました。2026年3月に資産の売却契約を発表し、6月9日に売却を完了しています。買い手は、ブランドを続ける方針を示しています。
ほかにも、2023年には、ひげそりの定期便で知られたDollar Shave Clubを親会社のUnileverが株式の65%を投資ファンドに売却し、化粧品のGlossierは化粧品専門店のSephoraで販売を始めました。米国の小売メディアRetail Diveは2024年11月に「DTC is dead. Long live DTC.」という見出しの記事を出しています。編集部は、終わったのは「ネットだけで売る」という限定であって、ブランドが自分でお客様とつながること自体ではない、と読んでいます。
背景には、ECそのものの伸びが落ち着いたこともあります。米国の小売に占めるECの比率は、2020年4〜6月に16.3%まで急に上がりましたが、その後は14%台に戻り、この水準を初めて上回ったのは2025年7〜9月(16.4%)でした。「このままネットに移る」という2020年の見通しで立てた計画は、見直しを迫られたと考えられます。
国内の上場企業の決算:売り場と広告費の比率に差がある
国内でも、ネット通販から始まった上場企業の決算を並べると、違いが見えてきます。次の表は各社の決算短信と決算説明資料の数字です。金額は億円未満を四捨五入しています。4社だけの比較なので、業界全体の傾向として一般化はできません。
会社(主な商品) | 売上高の推移 | 売り場 | 広告費の比率 |
|---|---|---|---|
yutori(衣料) | 2022年3月期 16億円 → 2026年3月期 142億円 | 実店舗60店(2026年3月末)。ECの比率40.5%、オフライン48.2% | 広告宣伝費は売上の7.9%(2026年3月期) |
I-ne(ヘアケアなど) | 2021年12月期 284億円 → 2025年12月期 490億円 | ドラッグストアや量販店などへの卸とEC | 広告・販促費は売上の7.1%(2025年12月期) |
新日本製薬(化粧品・健康食品) | 2024年9月期 400億円 → 2025年9月期 411億円 | 通信販売が約9割、卸が約1割(2026年9月期の上期) | 広告宣伝費は売上の約3割(同) |
プレミアアンチエイジング(化粧品) | 2022年7月期 339億円 → 2026年7月期 139億円 | 通信販売が約5割、卸が約2割(2026年7月期) | 広告宣伝費は2022年7月期 129億円 → 2026年7月期 30億円 |
表から読み取れる事実は3つあります。1つめは、伸び幅の大きい2社が、店舗や卸といったネット以外の売り場を持ち、広告費が売上の1割に満たないことです。2つめは、通信販売が中心の会社は広告費の比率が高いことです。新日本製薬は売上の約3割を広告宣伝費に使いながら、増収を続けています。3つめは、広告費を絞ると売上も小さくなることです。プレミアアンチエイジングは広告宣伝費を4年で4分の1以下に抑え、売上は約4割の水準になりましたが、2026年7月期も営業黒字です。
ここからは編集部の読みです。通信販売が中心でも伸びている会社がある以上、「自社ECで売る型は終わった」とは言えません。分かれ目は、かけた広告費を、続けて買ってもらうことで回収できる設計になっているかだと考えられます。定期購入で回収する設計がある会社は広告を続けられ、ない会社は広告を止めたときに新しいお客様も止まります。
売却は「撤退」とは限らない
D2Cブランドが大手の傘下に入る動きも続いています。2024年には、冷凍の食事を定期便で届けるGREEN SPOONを江崎グリコが完全子会社にし(6月)、yutoriが衣料ブランドHer lip toを運営するheart relationの株式の51%を取得すると発表し(8月)、I-neがスキンケアのトゥヴェールの全株式を100億円で取得すると発表しました(10月)。
買う側の狙いは、自社の店舗や卸の販路にブランドを乗せることです。立ち上げはネットで小さく始め、広げる段階で売り場を持つ会社と組む。編集部は、これを失敗ではなく、D2Cの出口の1つと見ています。
撤退と成長を分けた3つの違い
ここまでの数字をもとに、編集部が考える違いを表にまとめます。
違い | 行き詰まりやすい形 | 伸びている会社に見られる形 |
|---|---|---|
売り場 | 自社ECだけ | 自社ECに加えて、店舗・卸・モールを使う |
広告費の回収 | 初回の注文だけで広告費を回収しようとする | 定期購入や買い足しを含めて、回収までの期間を決めている |
商品とブランド | 1つの商品・1つのブランドに売上が集中 | 2本目の商品やブランドを育てる、または買い取る |
EC事業者は何をすべきか
自社の状況に当てはめて、見直せる点を整理します。
原因 | できること | 注意点 |
|---|---|---|
新しいお客様の獲得を広告だけに頼っている | 検索で見つかる記事、SNS、口コミ、店頭など、広告以外の入口を育てる | 成果が出るまで時間がかかる。広告を急に止めず、少しずつ比率を変える |
広告費の上限を、初回の注文の利益で決めている | 1年間に1人のお客様から得られる粗利を出し、そこから上限を決める | 続けて買う人の割合は、商品や集め方で変わる。自社の実績で計算する |
自社ECだけで売っている | ポップアップ、卸、モールを試し、売れる場所を増やす | 卸は粗利が下がる。販路ごとの価格と在庫の持ち方を先に決める |
定期購入の解約が多い | お届けの間隔や数量を変えやすくし、休止を選べるようにする | 申し込みの最終確認画面には、法律で決められた表示が必要(次の章) |
売上が1つの商品に集中している | いまのお客様が次に買うものを調べ、2本目を用意する | 広げすぎると在庫と広告が分散する。1つずつ増やす |
ECサイトだけで考えない
Ruskaは、商品の需要や売り方、広告やマーケティングの予算、お客様の反応といった根本が決まらないままECサイトだけを作り直しても、効果は出にくいと考えています。SNSや口コミの反応はとくに重要で、サイトの中だけでなく、お客様がどこで知ってどこで買うかまで含めて設計する必要があります。
仕組み選びも、売り方から決まります。定期便を売上の中心にするならecforce、海外への販売や、売り場・デザインの自由度を重視するならShopifyが主な候補です。違いはecforceとShopifyの比較、Shopifyで定期購入を始める方法はShopifyの定期購入の解説にまとめています。
気をつける点:定期購入の表示と、広告の決まり
かつての単品通販で広く使われた手法の一部は、いまは法律で制限されています。広告の効率だけを追うと、ここでつまずきます。
決まり | 始まった時期 | 求められること |
|---|---|---|
特定商取引法(通信販売の申し込み画面) | 2022年6月1日 | 申し込みの最終確認画面に、分量、価格、支払いの時期と方法、引き渡しの時期、申し込みの期間、解約に関することを表示する。定期購入でないと誤解させる表示は禁止 |
景品表示法(ステルスマーケティング) | 2023年10月1日 | 事業者が依頼した投稿などは、広告であることが分かるようにする。規制の対象は広告主 |
国民生活センターによると、定期購入に関する相談は2025年度に98,455件ありました(通信販売以外の形も含む集計。2026年8月5日公表)。「初回だけ安い」ことを強く打ち出して集める売り方は、解約や苦情が増えやすく、長く続けるほど負担になります。
もう1点、数字の読み方にも注意が必要です。東京商工リサーチによると、通信販売などを含む無店舗小売業の倒産は2024年に169件で、過去最多でした。ただしこの区分は訪問販売や自動販売機による小売なども含み、D2Cだけの数字ではありません。「D2Cの倒産が増えた」と言える統計は、編集部が調べた範囲ではありませんでした。
よくある質問
D2Cとは何ですか?
D2C(Direct to Consumer、DtoC、DTC)とは、メーカーやブランドが、卸や小売店を通さずに、自社のECサイトなどで消費者に直接販売する形のことです。経済産業省は令和2年度の報告書で、メーカーが自社の商品をECサイト上で直接消費者に販売するモデルと説明しています。
D2Cの市場規模はどのくらいですか?
日本には、D2Cだけを切り出した公的な統計はありません。よく引用される「2025年に3兆円」は、売れるネット広告社が2020年9月に公表した予測で、その後の実績を確かめた数字は、編集部が調べた範囲では見つかりませんでした。物販のEC全体の規模は、経済産業省の調査で2025年に15兆8,233億円です。
CPA・CPOとは何ですか?
CPA(Cost Per Acquisition)は、会員登録や申し込みなどの成果を1件得るためにかかった広告費です。CPO(Cost Per Order)は、注文を1件得るためにかかった広告費です。どちらも、広告費を成果の件数で割って出します。
D2Cはこれから始めても遅くないですか?
遅くはありません。物販のEC市場は伸びており、2021年以降に売上を大きく伸ばした会社もあります。ただし、広告だけで集めて自社ECだけで売る計画は立てにくくなりました。始める前に、広告以外の入口、広告費を回収するまでの期間、ネット以外の売り場を使うかどうかを決めておくことをおすすめします。
まとめ
物販のEC市場は伸び続けており、D2Cから始まって成長している会社もあります。一方で、運用型広告の出稿は市場より速く増え、広告の効果を測る精度は2021年を境に下がりました。編集部は、終わったのはD2Cではなく、「広告で集めて自社ECだけで売る」という1つの型だと見ています。売り場を広げること、広告費を回収する道筋を決めること、2本目の柱を育てること。この3つを、自社の数字で点検してみてください。
株式会社Ruskaは、Shopify・ecforceでのECサイト構築から公開後の運用まで、売り方の設計と合わせてお手伝いしています。これからブランドを立ち上げたい、いまの売り方を見直したいというご相談もお受けしています。D2CのECサイト構築・立ち上げについて見る →
出典
- 経済産業省「令和7年度 電子商取引に関する市場調査」(2026年11月16日に確認)
- 経済産業省「令和2年度 電子商取引に関する市場調査」公表資料(2019年・2020年の数字)(2026年11月16日に確認)
- 経済産業省「令和4年度 電子商取引に関する市場調査 報告書」(2021年・2022年の数字)(2026年11月16日に確認)
- 経済産業省「令和5年度 電子商取引に関する市場調査」(2023年の数字)(2026年11月16日に確認)
- 経済産業省「令和2年度 電子商取引に関する市場調査 報告書」(DtoCの説明)(2026年11月16日に確認)
- 電通ほか「2025年 日本の広告費 インターネット広告媒体費 詳細分析」(2026年11月16日に確認)
- 電通ほか「2024年 日本の広告費 インターネット広告媒体費 詳細分析」(2026年11月16日に確認)
- 同 2023年版(2026年11月16日に確認)
- 同 2022年版(2026年11月16日に確認)
- 同 2020年版(2026年11月16日に確認)
- 電通ほか「2019年 日本の広告費 インターネット広告媒体費 詳細分析」(2026年11月16日に確認)
- Meta Platforms 2025年通期の決算発表(2026年11月16日に確認)
- Meta Platforms 2024年通期の決算発表(2026年11月16日に確認)
- Meta Platforms 2023年の年次報告書(Form 10-K)(2026年11月16日に確認)
- Meta Platforms 2021年通期の決算発表(2026年11月16日に確認)
- Meta Platforms 2021年10〜12月期 決算説明会の記録(2026年11月16日に確認)
- 米国商務省センサス局「Quarterly Retail E-Commerce Sales」(2026年11月16日に確認)
- 米国商務省センサス局 2026年4〜6月期の公表資料(2026年11月16日に確認)
- 東京商工リサーチ「無店舗小売業の倒産」(2024年)(2026年11月16日に確認)
- Warby Parker 2025年の年次報告書(Form 10-K)(2026年11月16日に確認)
- Warby Parker 2023年の年次報告書(Form 10-K)(2026年11月16日に確認)
- Warby Parker 2021年の年次報告書(Form 10-K)(2026年11月16日に確認)
- Warby Parker 2026年7〜9月期の決算発表(2026年11月16日に確認)
- Allbirds 2025年の年次報告書(Form 10-K)(2026年11月16日に確認)
- Allbirds 資産売却の完了に関する臨時報告書(Form 8-K)(2026年11月16日に確認)
- Allbirds 2022年の年次報告書(Form 10-K)(2026年11月16日に確認)
- Allbirds(現 Smartbird)社名変更に関する臨時報告書(Form 8-K)(2026年11月16日に確認)
- SGB Media「Allbirds の資産取得の完了」(2026年11月16日に確認)
- Fortune「VC investors say direct-to-consumer is dead」(2022年10月11日)(2026年11月16日に確認)
- Unilever「Dollar Shave Club の売却について」(2026年11月16日に確認)
- Retail TouchPoints「Glossier の Sephora での販売開始」(2026年11月16日に確認)
- Retail Dive「DTC is dead. Long live DTC.」(2026年11月16日に確認)
- yutori 2026年3月期 決算説明資料(2026年11月16日に確認)
- I-ne 2025年12月期 決算説明資料(2026年11月16日に確認)
- 新日本製薬 2026年9月期 第2四半期 決算補足資料(2026年11月16日に確認)
- プレミアアンチエイジング 2026年7月期 決算短信(2026年11月16日に確認)
- プレミアアンチエイジング 2022年7月期 決算説明資料(2026年11月16日に確認)
- プレミアアンチエイジング 2026年7月期 有価証券報告書(EDINET DB掲載の本文)(2026年11月16日に確認)
- 江崎グリコ「株式会社Greenspoonのグループ参画を通じ 健康・食品事業強化」(2026年11月16日に確認)
- yutori「heart relation の株式取得について」(2026年11月16日に確認)
- I-ne「トゥヴェールの株式取得について」(2026年11月16日に確認)
- 消費者庁「令和3年 特定商取引法・預託法の改正について」(2026年11月16日に確認)
- 消費者庁「令和3年特定商取引法・預託法等改正に係る事業者向け説明会資料」(2026年11月16日に確認)
- 消費者庁「ステルスマーケティングに関する景品表示法の規制」(2026年11月16日に確認)
- 国民生活センター「2025年度 全国の消費生活相談の状況-PIO-NETより-」(2026年11月16日に確認)
- 売れるネット広告社「デジタルD2C」市場動向調査(2020年9月)(2026年11月16日に確認)